
🌐 Wall Street enfrenta octubre negro tras caída de acciones tecnológicas
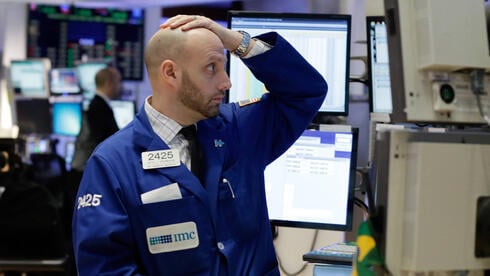
L'octubre negre de Wall Street: per què el pitjor encara pot estar per venir
Després de mesos de guanys impulsats per la intel·ligència artificial, Wall Street va patir un octubre brutal. Alphabet va perdre 500 mil milions de dòlars i Intel es va desplomar un 29%. Els dubtes sobre la despesa en IA, els senyals de la Reserva Federal sobre les taxes d'interès i les imminents eleccions de mig mandat als EUA podrien fer que la propera setmana sigui decisiva.
L'ànim a Wall Street ha canviat dramàticament. Durant mesos, la intel·ligència artificial va ser el motor del mercat alcista, un període prolongat d'augment en els preus de les accions. A la darrera setmana d'octubre, es va convertir en la major font de temor del mercat. El Nasdaq Composite va caure un 2,86% divendres, la seva major davallada diària des de juny, i va acabar octubre amb una baixa del 5,3%. Va ser el pitjor mes de l'índex des de març de 2025, quan la guerra aranzelària del president Donald Trump va sacsejar els mercats globals.
El S&P 500 va caure al voltant d'un 0,9% a l'octubre i va registrar la seva tercera caiguda setmanal consecutiva. El Dow Jones Industrial Average, menys dependent de les accions tecnològiques, va guanyar al voltant d'un 1,7% durant el mes. Aquesta divergència explica la història: els diners no han fugit simplement de Wall Street. En canvi, els inversors s'han allunyat de les accions de intel·ligència artificial cap a negocis defensius i tradicionals. És un signe d'escepticisme creixent, encara que no de pànic absolut.
El xoc va provenir d'una direcció inesperada: els informes de guanys d'empreses que s'esperava fossin de les majors beneficiàries de la revolució de la IA. Alphabet va informar d'un flux de caixa negatiu derivat de les seves massives inversions en IA, i les seves accions van patir el pitjor dia de negociació en la història de la companyia, caient un 12,6% i esborrant aproximadament 500 mil milions de dòlars del seu valor de mercat. Amazon va informar d'una despesa de desenes de milers de milions de dòlars en efectiu. Les accions d'Intel van caure gairebé un 29% divendres després d'un pronòstic feble, marcant el seu pitjor dia en 52 anys i arrossegant altres accions de semiconductors.
El missatge dels inversors és clar: invertir en intel·ligència artificial ja no és suficient. Les empreses han de demostrar que aquestes inversions estan generant retorns. Segons Capital Economics, quatre gegants de la computació en el núvol van representar més d'un terç de totes les despeses de capital de les empreses en el S&P 500 durant l'últim any, i s'espera que aquesta proporció augmenti. Quan gran part del mercat depèn d'un sol tema d'inversió, qualsevol signe de debilitat en el flux de caixa envia ones de xoc a través de Wall Street.
Els inversors també estan començant a distingir entre empreses. Quan Oracle va anunciar plans per limitar la recaptació de fons externs i tornar a un flux de caixa positiu, les seves accions van pujar. Les anomenades empreses neocloud, que construeixen centres de dades utilitzant diners prestats, van ser castigades severament. CoreWeave va perdre més d'un terç del seu valor a l'octubre. Els inversors ja no compren qualsevol cosa associada amb la intel·ligència artificial. Volen saber qui està finançant el somni amb els seus propis diners i qui depèn de préstecs.
Si la intel·ligència artificial va desencadenar la venda massiva, les taxes d'interès van proporcionar l'oxigen. Dimecres, la Reserva Federal va deixar la seva taxa d'interès de referència sense canvis en 3,75% a 4%. Però el seu missatge va ser agressiu. La Fed va advertir que la inflació "roman elevada" i va assenyalar que podrien seguir més augments de taxes. Dos responsables de política, la governadora de la Fed Lisa Cook i la presidenta de la Fed de Cleveland Beth Hammack, van dissentir, afavorint un augment de taxes immediat.
Els mercats ara estan valorant aproximadament un 80% de probabilitat d'un augment de taxes en la propera decisió de la Fed al desembre, seguit d'un altre augment al març. La raó és el petroli. La guerra al Pròxim Orient ha portat els preus del cru Brent a al voltant de 115 dòlars per barril, mentre que les pressions inflacionàries s'estan estenent des de l'energia a l'economia en general. Les dades de l'índex de preus de despeses de consum personal, l'indicador d'inflació preferit per la Fed, mostren que els preus d'una àmplia gamma de béns estan augmentant més del 3% anual.
El rendiment del bo del Tresor nord-americà a 10 anys va creuar el 5% la setmana passada abans de retrocedir a al voltant del 4,94%. Aquest és un factor clau darrere de la venda d'accions tecnològiques. Les taxes d'interès persistentment altes augmenten el cost de finançar la infraestructura de IA i redueixen el valor present dels guanys futurs.
L'economia dels EUA va créixer més ràpid del que s'esperava en el tercer trimestre, però fins i tot això ha reforçat les preocupacions. Segons Peter Cardillo de Spartan Capital, "La major part del creixement va provenir de la despesa en IA". En altres paraules, el mateix auge d'inversió que Wall Street està començant a qüestionar també està ajudant a sostenir l'economia en general.
El president de la Fed, Kevin Warsh, també ha anunciat que l'any vinent es dedicaran menys reunions a establir taxes d'interès, reservant més temps per a discussions més àmplies sobre política monetària. Els participants del mercat creuen que el canvi podria augmentar la volatilitat. Amb menys oportunitats per a decisions programades sobre taxes, cadascuna podria tenir una major importància, potencialment incloent augments majors de mig punt percentual, mentre es deixa més espai per a sorpreses entre reunions.
Per què està passant tot això ara? Part de la resposta rau en el calendari. Els Estats Units celebraran les seves eleccions de mig mandat el dimarts 3 de novembre. Alguns inversors van prendre guanys divendres no només perquè era el final del mes, sinó també per reduir la seva exposició abans de la votació.
Wall Street's Black October: Why the worst may still be ahead
Después de meses de ganancias impulsadas por la inteligencia artificial, Wall Street sufrió un brutal octubre. Alphabet perdió 500 mil millones de dólares e Intel se desplomó un 29%. Las dudas sobre el gasto en IA, las señales de la Reserva Federal sobre las tasas de interés y las inminentes elecciones de mitad de período en EE. UU. podrían hacer que la próxima semana sea decisiva.
El ánimo en Wall Street ha cambiado dramáticamente. Durante meses, la inteligencia artificial fue el motor del mercado alcista, un período prolongado de aumento en los precios de las acciones. En la última semana de octubre, se convirtió en la mayor fuente de temor del mercado. El Nasdaq Composite cayó un 2,86% el viernes, su mayor descenso diario desde junio, y terminó octubre con una baja del 5,3%. Fue el peor mes del índice desde marzo de 2025, cuando la guerra arancelaria del presidente Donald Trump sacudió los mercados globales.
El S&P 500 cayó alrededor de un 0,9% en octubre y registró su tercera caída semanal consecutiva. El Dow Jones Industrial Average, menos dependiente de las acciones tecnológicas, ganó alrededor de un 1,7% durante el mes. Esta divergencia cuenta la historia: el dinero no ha huido simplemente de Wall Street. En cambio, los inversores se han alejado de las acciones de inteligencia artificial hacia negocios defensivos y tradicionales. Es un signo de creciente escepticismo, aunque aún no de pánico absoluto.
El shock provino de una dirección inesperada: los informes de ganancias de empresas que se esperaba fueran de las mayores beneficiarias de la revolución de la IA. Alphabet informó de un flujo de caja negativo derivado de sus masivas inversiones en IA, y sus acciones sufrieron el peor día de negociación en la historia de la compañía, cayendo un 12,6% y borrando aproximadamente 500 mil millones de dólares de su valor de mercado. Amazon informó de un gasto de decenas de miles de millones de dólares en efectivo. Las acciones de Intel cayeron casi un 29% el viernes tras un pronóstico débil, marcando su peor día en 52 años y arrastrando a otras acciones de semiconductores.
El mensaje de los inversores es claro: invertir en inteligencia artificial ya no es suficiente. Las empresas deben demostrar que esas inversiones están generando retornos. Según Capital Economics, cuatro gigantes de la computación en la nube representaron más de un tercio de todos los gastos de capital de las empresas en el S&P 500 durante el último año, y se espera que esa proporción aumente. Cuando gran parte del mercado depende de un solo tema de inversión, cualquier signo de debilidad en el flujo de caja envía ondas de choque a través de Wall Street.
Los inversores también están comenzando a distinguir entre empresas. Cuando Oracle anunció planes para limitar la recaudación de fondos externos y volver a un flujo de caja positivo, sus acciones subieron. Las llamadas empresas neocloud, que construyen centros de datos utilizando dinero prestado, fueron castigadas severamente. CoreWeave perdió más de un tercio de su valor en octubre. Los inversores ya no compran cualquier cosa asociada con la inteligencia artificial. Quieren saber quién está financiando el sueño con su propio dinero y quién depende de préstamos.
Si la inteligencia artificial desencadenó la venta masiva, las tasas de interés proporcionaron el oxígeno. El miércoles, la Reserva Federal dejó su tasa de interés de referencia sin cambios en 3,75% a 4%. Pero su mensaje fue agresivo. La Fed advirtió que la inflación «permanece elevada» y señaló que podrían seguir más aumentos de tasas. Dos responsables de política, la gobernadora de la Fed Lisa Cook y la presidenta de la Fed de Cleveland Beth Hammack, disintieron, favoreciendo un aumento de tasas inmediato.
Los mercados ahora están valorando aproximadamente un 80% de probabilidad de un aumento de tasas en la próxima decisión de la Fed en diciembre, seguido de otro aumento en marzo. La razón es el petróleo. La guerra en el Medio Oriente ha llevado los precios del crudo Brent a alrededor de 115 dólares por barril, mientras que las presiones inflacionarias se están extendiendo desde la energía a la economía en general. Los datos del índice de precios de gastos de consumo personal, el indicador de inflación preferido por la Fed, muestran que los precios de una amplia gama de bienes están aumentando más del 3% anual.
El rendimiento del bono del Tesoro estadounidense a 10 años cruzó el 5% la semana pasada antes de retroceder a alrededor del 4,94%. Este es un factor clave detrás de la venta de acciones tecnológicas. Las tasas de interés persistentemente altas aumentan el costo de financiar la infraestructura de IA y reducen el valor presente de las ganancias futuras.
La economía de EE. UU. creció más rápido de lo esperado en el tercer trimestre, pero incluso eso ha reforzado las preocupaciones. Según Peter Cardillo de Spartan Capital, «La mayor parte del crecimiento provino del gasto en IA». En otras palabras, el mismo auge de inversión que Wall Street está comenzando a cuestionar también está ayudando a sostener la economía en general.
El presidente de la Fed, Kevin Warsh, también ha anunciado que el próximo año se dedicarán menos reuniones a establecer tasas de interés, reservando más tiempo para discusiones más amplias sobre política monetaria. Los participantes del mercado creen que el cambio podría aumentar la volatilidad. Con menos oportunidades para decisiones programadas sobre tasas, cada una podría tener una mayor importancia, potencialmente incluyendo aumentos mayores de medio punto porcentual, mientras se deja más espacio para sorpresas entre reuniones.
¿Por qué está sucediendo todo esto ahora? Parte de la respuesta radica en el calendario. Estados Unidos celebrará sus elecciones de mitad de período el martes 3 de noviembre. Algunos inversores tomaron ganancias el viernes no solo porque era el final del mes, sino también para reducir su exposición antes de la votación.
Fuente: https://www.ynetnews.com/business/article/b10k30vpme
Wall Street's Black October: Why the worst may still be ahead
After months of gains driven by artificial intelligence, Wall Street suffered a brutal October. Alphabet lost $500 billion and Intel plummeted 29%. Doubts about AI spending, signals from the Federal Reserve on interest rates, and the upcoming midterm elections in the U.S. could make the next week decisive.
The mood on Wall Street has changed dramatically. For months, artificial intelligence was the engine of the bull market, a prolonged period of rising stock prices. In the last week of October, it became the market's biggest source of fear. The Nasdaq Composite fell 2.86% on Friday, its biggest daily drop since June, and ended October down 5.3%. It was the index's worst month since March 2025, when President Donald Trump's trade war shook global markets.
The S&P 500 fell around 0.9% in October and recorded its third consecutive weekly decline. The Dow Jones Industrial Average, less reliant on tech stocks, gained around 1.7% during the month. This divergence tells the story: money hasn't simply fled Wall Street. Instead, investors have moved away from AI stocks towards defensive and traditional businesses. It's a sign of growing scepticism, though not yet of absolute panic.
The shock came from an unexpected direction: earnings reports from companies expected to be the biggest beneficiaries of the AI revolution. Alphabet reported negative cash flow from its massive AI investments, and its shares suffered the worst trading day in the company's history, falling 12.6% and wiping out approximately $500 billion of its market value. Amazon reported spending tens of billions of dollars in cash. Intel shares fell nearly 29% on Friday after a weak forecast, marking its worst day in 52 years and dragging down other semiconductor stocks.
The message from investors is clear: investing in artificial intelligence is no longer enough. Companies must demonstrate that those investments are generating returns. According to Capital Economics, four cloud computing giants accounted for more than a third of all corporate capital expenditures in the S&P 500 over the past year, and that proportion is expected to increase. When much of the market relies on a single investment theme, any sign of weakness in cash flow sends shockwaves through Wall Street.
Investors are also starting to differentiate between companies. When Oracle announced plans to limit external fundraising and return to positive cash flow, its shares rose. So-called neocloud companies, which build data centres using borrowed money, were severely punished. CoreWeave lost more than a third of its value in October. Investors are no longer buying anything associated with artificial intelligence. They want to know who is funding the dream with their own money and who relies on loans.
If artificial intelligence triggered the sell-off, interest rates provided the oxygen. On Wednesday, the Federal Reserve left its benchmark interest rate unchanged at 3.75% to 4%. But its message was hawkish. The Fed warned that inflation "remains elevated" and signalled that more rate hikes could follow. Two policymakers, Fed Governor Lisa Cook and Cleveland Fed President Beth Hammack, dissented, favouring an immediate rate hike.
Markets are now pricing in about an 80% chance of a rate hike at the Fed's next decision in December, followed by another increase in March. The reason is oil. The war in the Middle East has driven Brent crude prices to around $115 a barrel, while inflationary pressures are spreading from energy to the broader economy. Data from the personal consumption expenditures price index, the Fed's preferred inflation gauge, shows that prices for a wide range of goods are rising more than 3% annually.
The yield on the 10-year U.S. Treasury bond crossed 5% last week before retreating to around 4.94%. This is a key factor behind the tech stock sell-off. Persistently high interest rates increase the cost of financing AI infrastructure and reduce the present value of future earnings.
The U.S. economy grew faster than expected in the third quarter, but even that has reinforced concerns. According to Peter Cardillo of Spartan Capital, "Most of the growth came from AI spending." In other words, the same investment boom that Wall Street is beginning to question is also helping to sustain the economy overall.
Fed Chairman Kevin Warsh has also announced that next year fewer meetings will be devoted to setting interest rates, reserving more time for broader discussions on monetary policy. Market participants believe the shift could increase volatility. With fewer opportunities for scheduled rate decisions, each one could carry greater significance, potentially including larger half-point increases, while leaving more room for surprises between meetings.
Why is all this happening now? Part of the answer lies in the calendar. The United States will hold its midterm elections on Tuesday, November 3. Some investors took profits on Friday not only because it was the end of the month but also to reduce their exposure before the vote.
Source: https://www.ynetnews.com/business/article/b10k30vpme
¿Te ha interesado esta noticia?
Recibe cada mañana el resumen de IA y sociedad directo en tu email.
Suscríbete gratis →